全国卸流通特集:エリア別動向=関東 小売勢力図が劇的に変化
2026.09.29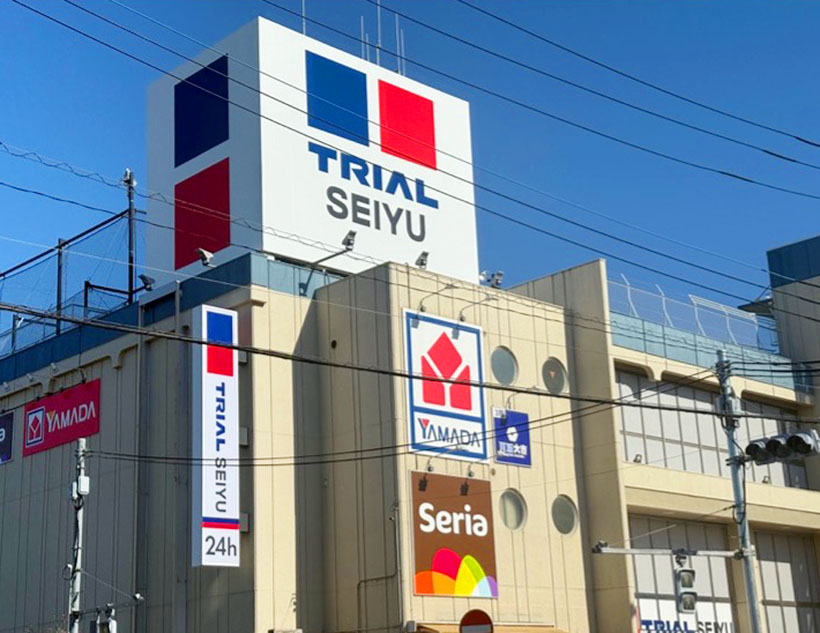
◆都心開拓へ業態超え乱戦 関東の食品小売をめぐる勢力図が劇的に変化している。イオンとセブン&アイ・ホールディングス(HD)の両社が一大流通グループと関東を基盤とする有力SMがしのぎを削ってきたが、その構図が変貌している。新興企業による企業買収、圏外…続きを読む
 ●消費「二極化」さらに鮮明 26年夏の到来とともに、中部エリアの流通・食品市場は大きな転換期を迎えている。長引く物価高やコメ価格高騰により生活者の節約志向と防衛意識がすっかり定着した一方で、人流の回復やレジャー需要の活性化、外国人観光客の急増によっ…続きを読む
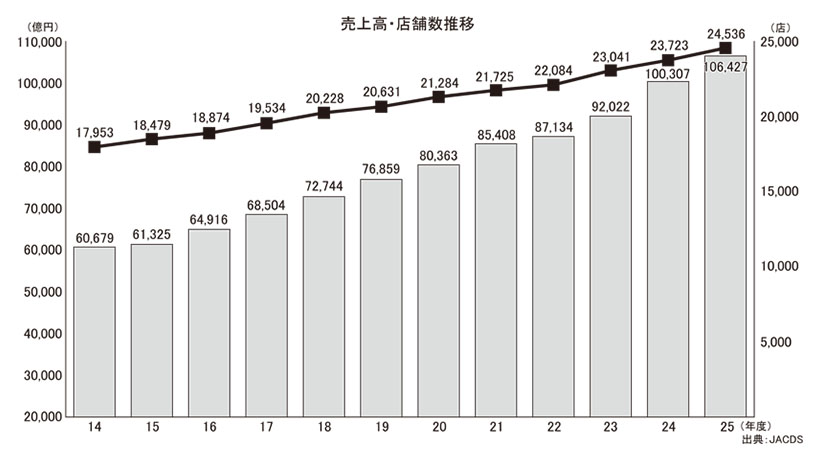
食品スーパー(SM)の25年惣菜規模は3兆5522億円(前年比4.9%増)で、惣菜市場11兆7075億円の30.3%を占め、CVSとほぼ横並びとなり、順調に市場を伸ばしている。しかし、ここにきてインフレの影響でディスカウントストア(DS)、ドラッグス…続きを読む
 食品小売をめぐる勢力図が大きく変わり始めている。これまでイオンとセブン&アイ・ホールディングス(HD)がそれぞれ複数業態や事業を抱え、両社が一大流通グループとしてしのぎを削ってきた。セブン&アイHDによるCVS事業への集中化でその大手2強の構図が終焉…続きを読む
 九州の動向を見ると、小売店舗が多く立地する福岡県でも引き続き出店が進む。ただ、地域SMの出店は少ないのが実態。出店スピードが目立つのがイオン九州。マックスバリュエクスプレスを福岡市都市部に拡大中。2026年2月末時点では計23店舗となった。一方で、О…続きを読む
 26年ここまでの東海・北陸エリアの主要SMの業績はおおむね前年を上回って推移している。一方、食料品やエネルギーなどの価格上昇に伴い、収益が圧迫されていることに加えて、価格競争力を強みとする域外資本の参入が相次いでおり、各社それぞれが、運営効率化と顧客…続きを読む
 加速する人口減少や少子高齢化などを背景に、縮小が続く甲信エリアの食品市場。SMチェーンは長野のツルヤ、山梨のオギノら地元勢が盤石の基盤を築いているが、ドラッグストア(DgS)やDSが食品販売を強化する中、競合は業態を超えた形で激化している。甲信エリア…続きを読む
 関東とりわけ首都圏は人口が多く、高齢化が進行していないエリアも各所に存在する。スーパーにとって依然として肥沃なマーケットではあるものの、そこには老朽化した店舗も多い。店は開設当時の主要客層と共に年を重ねるのが一般的で、団塊世代やそのジュニア世代と齢を…続きを読む
 2026年の道内小売・流通業界は、店舗のリニューアルと事業承継が加速している。生鮮強化や取扱品目の拡大、道内初テナント誘致など、来店客のニーズに応える売場づくりに各社が力を入れる。一方、郊外では地場スーパーや農協系スーパーの閉店が相次ぐ。2月に伊達市…続きを読む
 スーパー各社の店舗フォーマットは、目に見えて変わりつつある。生鮮・惣菜を強化した広域集客型のスーパーが注目されるのに呼応して、足元商圏型のスーパーも生鮮・惣菜の新モデルづくりに乗り出した。業態のコア部分を強化するこれらの取り組みは、主要顧客の世代交代…続きを読む
 トライアルホールディングス(HD)傘下のSTリテールは、トライアルと西友を融合した新業態として千葉県初となる「トライアル西友 浦安店」を10日に開店した。同店では魚と肉の新惣菜ブランドを初めて導入した。同業態4店目で29年6月期までに30店の展開を計…続きを読む
最新5万社のデータベース。
食品業界の分析・営業を効率化
2026食品業界ビジネスガイド【食糧年鑑】
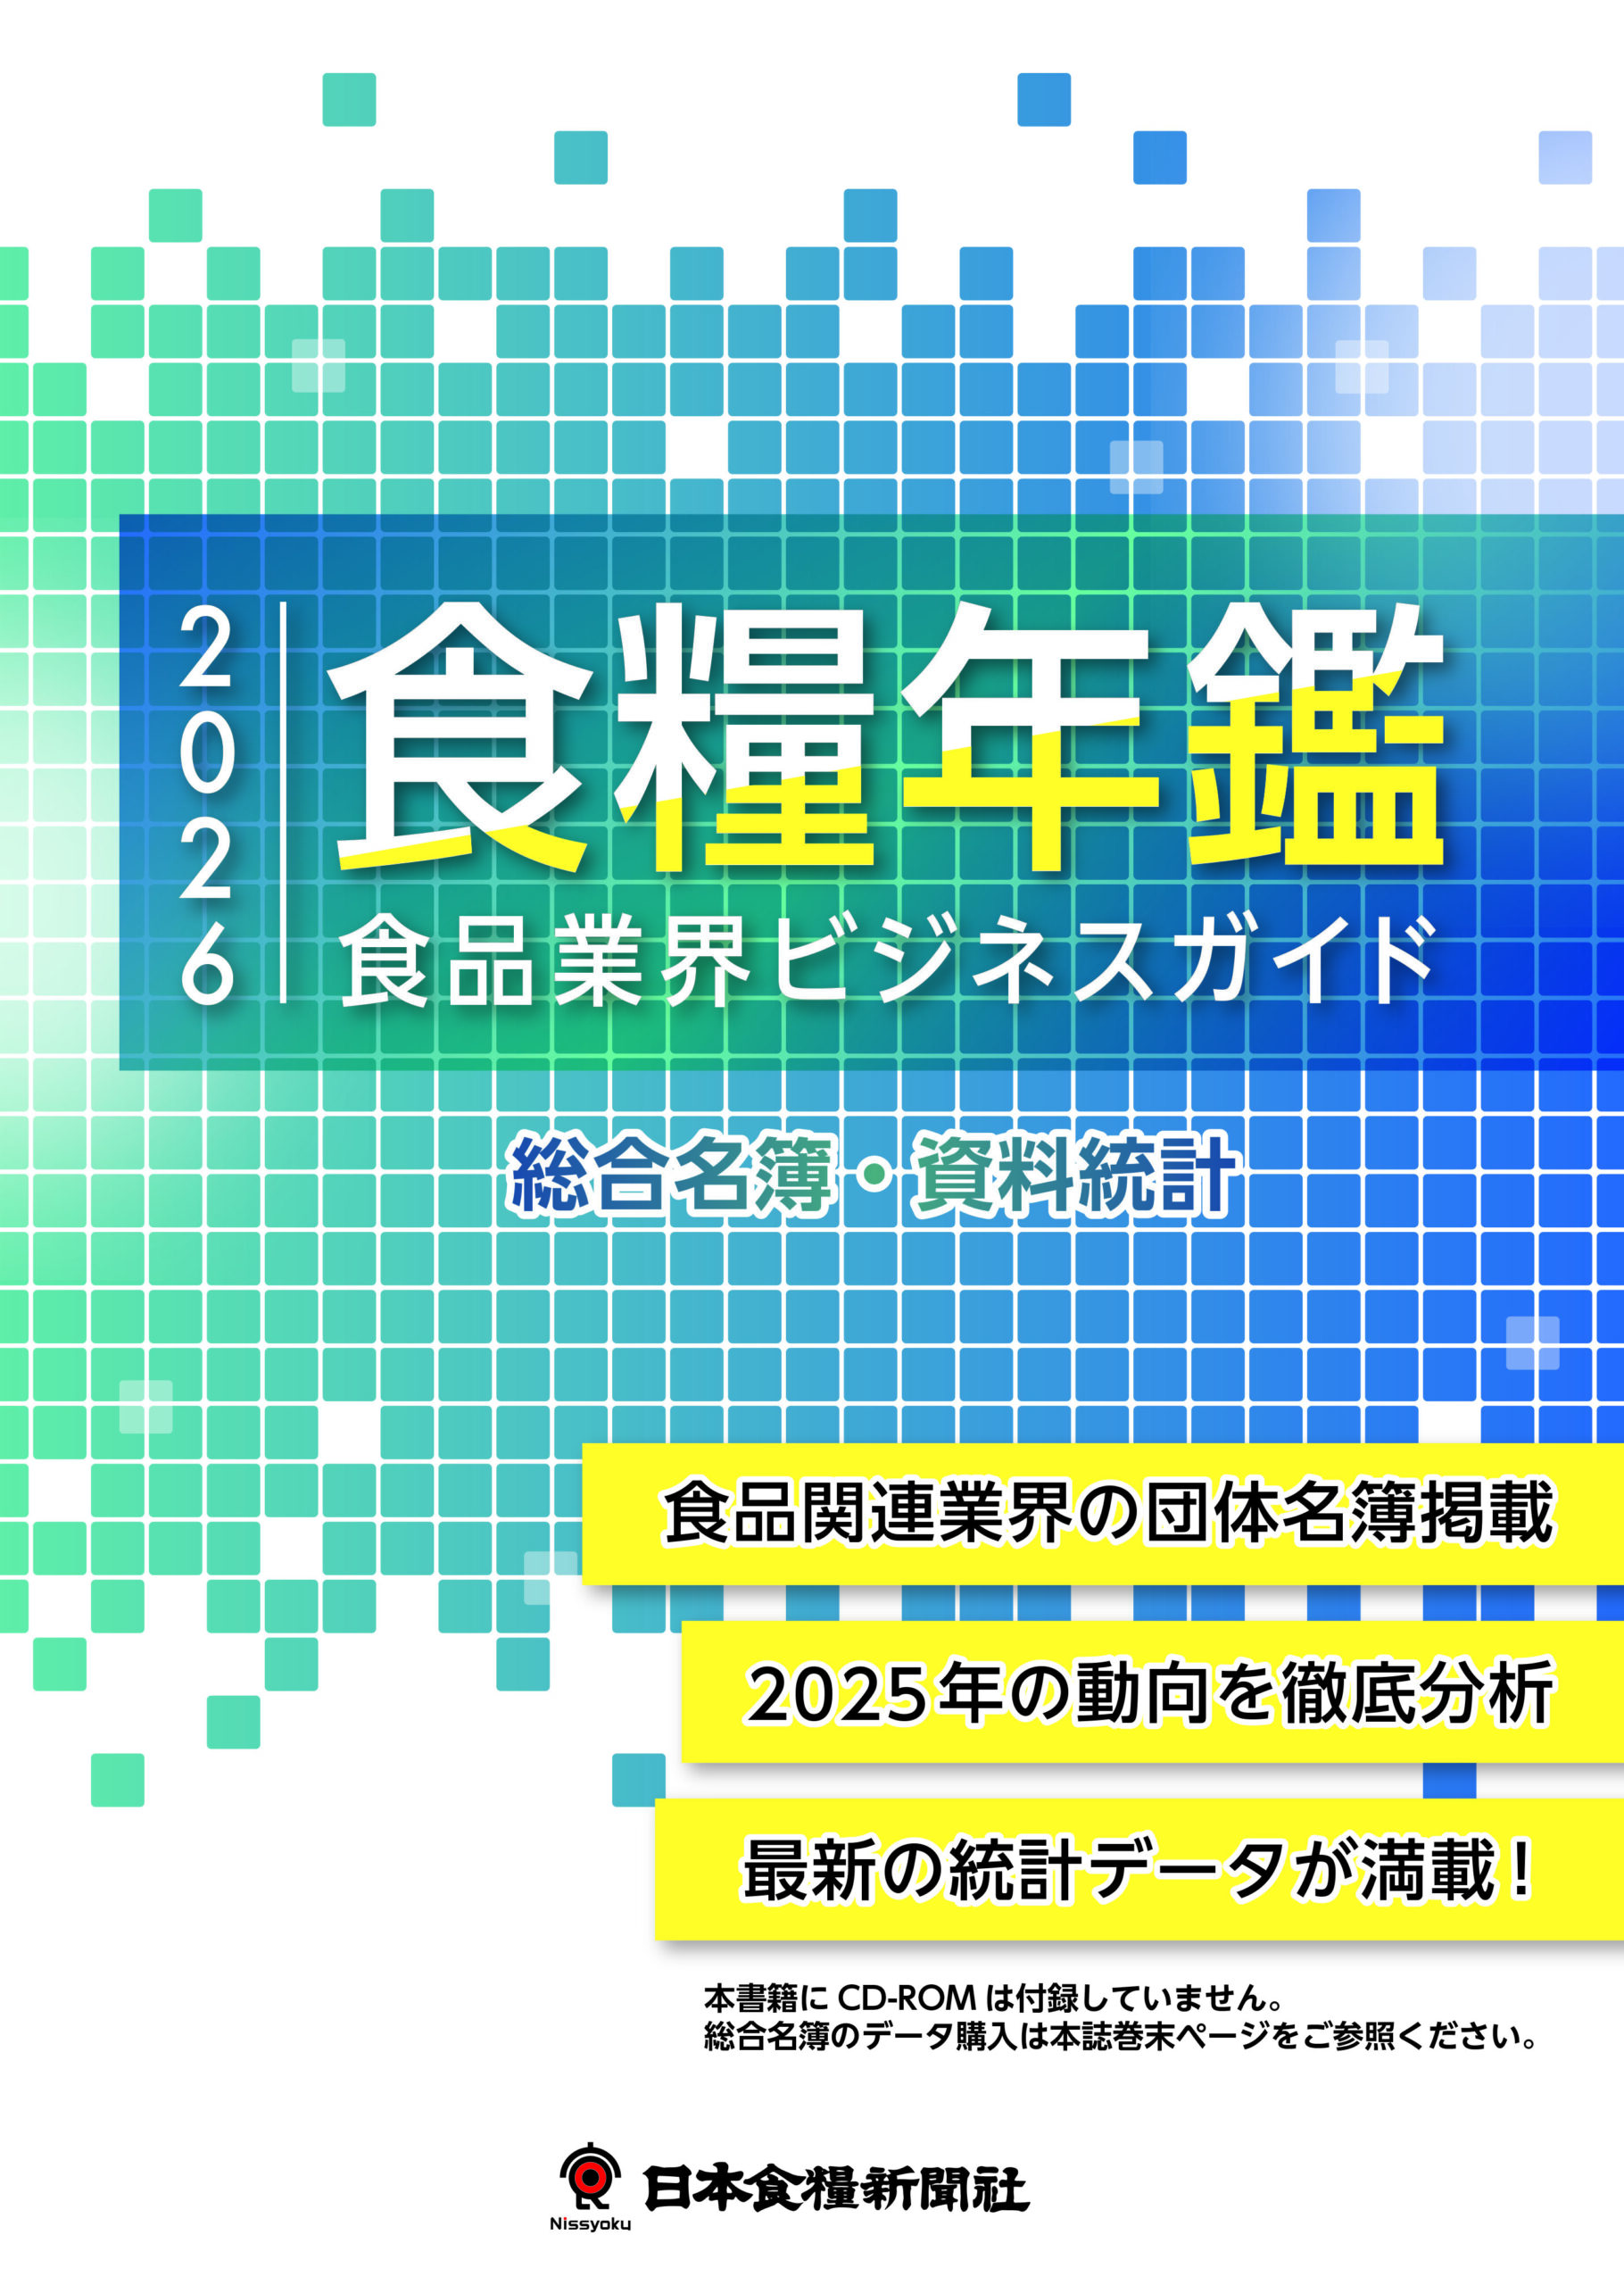
市場分析から営業リスト作成まで、これ一冊で完結。
2025年の食品産業界を完全網羅したデータと、約5万社の最新名簿を収録。
有料オプションのExcelデータとの併用で、利便性が格段にアップ!
全国の食品関連メーカーを網羅――
2025食品メーカー総覧

全国食品・酒類・機械・資材関連メーカー3,063社の概要をまとめた業界唯一のものです。
有料オプションのExcelデータとの併用で、利便性が格段にアップ!
【地方自治体・支援関係者必携】
現場で役立つ 災害時炊き出しハンドブック
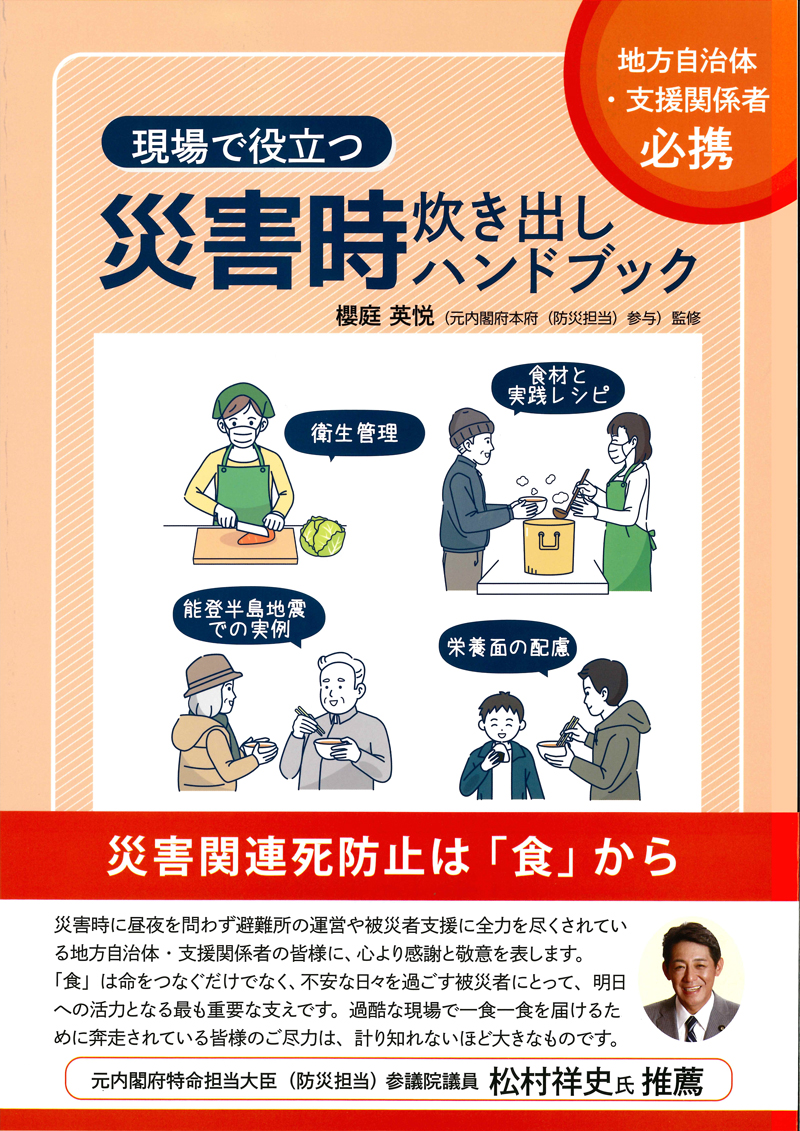
避難生活での「食」をテーマとした栄養学的視点での炊き出しマニュアル
食の図書室
貸会議室